
Trả lời nhanh
Nộp thừa tiền thuế nhập khẩu thì làm sao lấy tiền về tài khoản doanh nghiệp?
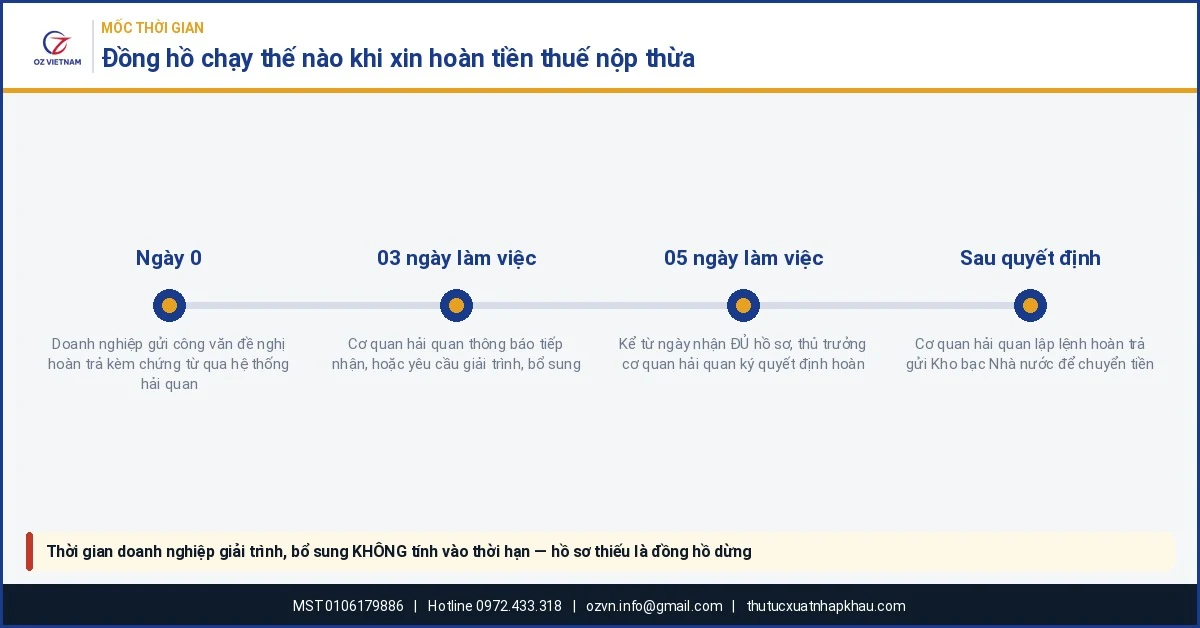
Nộp công văn đề nghị hoàn trả theo Mẫu số 2 Phụ lục II Thông tư 86/2026/TT-BTC tới chính đơn vị hải quan nơi phát sinh số nộp thừa, kèm chứng từ chứng minh. Hải quan phản hồi tiếp nhận trong 03 ngày làm việc, ra quyết định hoàn trong 05 ngày làm việc kể từ ngày nhận đủ hồ sơ, rồi lập Lệnh hoàn trả gửi Kho bạc Nhà nước để chuyển tiền. Điều kiện cứng: doanh nghiệp không còn tiền thuế nợ.
Số liệu chính
- Căn cứ hiện hành từ 01/7/2026: Điều 15 Luật Quản lý thuế số 108/2025/QH15 và Điều 7, Điều 8 Thông tư 86/2026/TT-BTC
- Nơi nộp: cơ quan hải quan nơi phát sinh số nộp thừa — không phải nơi mở tờ khai mới (điểm c.1 khoản 3 Điều 7)
- Mốc thời gian: 03 ngày làm việc phản hồi tiếp nhận · 05 ngày làm việc ra quyết định hoàn · 05 ngày làm việc để doanh nghiệp bổ sung nếu bị yêu cầu
- Lợi thế lớn: hồ sơ nộp thừa không thuộc diện kiểm tra trước hoàn thuế — ghi rõ tại khoản 2 Điều 30 Nghị định 252/2026/NĐ-CP
- Thời hiệu tối đa 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước (điểm b khoản 4 Điều 15 Luật 108/2025/QH15)
Tiền thuế nộp thừa là loại tiền khó chịu nhất trong sổ sách doanh nghiệp. Nó không mất, nhưng cũng không dùng được. Nó nằm trong ngân sách nhà nước, không sinh lãi, không đưa vào vốn lưu động, và mỗi năm kiểm toán lại hỏi một lần. Chúng tôi từng thấy một khách hàng để hơn nửa tỷ đồng nằm im như vậy suốt ba năm chỉ vì “chưa có thời gian làm hồ sơ”.
Bài này hướng dẫn thủ tục hoàn thuế nhập khẩu nộp thừa theo hướng lấy tiền về tài khoản doanh nghiệp — tức hoàn trả trực tiếp qua Kho bạc Nhà nước, không phải để bù trừ cho tờ khai sau. Toàn bộ căn cứ trong bài là quy định đang có hiệu lực tại thời điểm viết. Chúng tôi nói thẳng ngay đầu bài: phần lớn hướng dẫn về chủ đề này đang lưu hành trên mạng đều dẫn văn bản đã hết hiệu lực, và một số còn dẫn nhầm sang thông tư chẳng liên quan gì tới thuế nhập khẩu. Mục ngay sau đây liệt kê cụ thể.
Cảnh báo: căn cứ pháp lý đã thay toàn bộ từ 01/7/2026
Nếu bạn chỉ đọc một mục trong bài này, hãy đọc mục này. Mở lại file công văn mẫu mà phòng kế toán đang lưu. Nếu phần “Căn cứ” có bất kỳ dòng nào trong bảng dưới, file đó không dùng được nữa. Nộp công văn dẫn văn bản đã bị bãi bỏ là lý do khiến hồ sơ bị trả lại ngay từ khâu tiếp nhận.
Thông tư 86/2026/TT-BTC được ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026, gồm 3 chương 45 điều, và thay thế toàn bộ Thông tư 06/2021/TT-BTC. Cùng lúc, khoản 3 Điều 43 của Thông tư này bãi bỏ hàng loạt điều khoản trong hai thông tư mà ngành xuất nhập khẩu đã dùng suốt mười năm: Điều 104, 105, 131, 132, 134, 135, 140 Thông tư 38/2015/TT-BTC và khoản 64, 65, 67, 68, 71 Điều 1 Thông tư 39/2018/TT-BTC.
| Bài cũ thường dẫn (SAI) | Tình trạng thật | Phải thay bằng |
|---|---|---|
| Thông tư 06/2021/TT-BTC, Điều 10 | Đã bị Thông tư 86/2026/TT-BTC thay thế toàn bộ từ 01/7/2026 | Điều 7 và Điều 8 Thông tư 86/2026/TT-BTC — xử lý tiền thuế nộp thừa và trình tự hoàn, bù trừ |
| Điều 131, Điều 132 Thông tư 38/2015/TT-BTC | Đã bị bãi bỏ theo khoản 3 Điều 43 Thông tư 86/2026/TT-BTC | Như trên. Hai điều này chính là căn cứ về hồ sơ và trình tự nộp thừa mà đa số bài hướng dẫn cũ đang trích |
| Thông tư 156/2013/TT-BTC | Đã bị Thông tư 80/2021/TT-BTC bãi bỏ toàn bộ từ 01/01/2022. Bản thân Thông tư 80/2021 nay cũng đã bị Thông tư 89/2026/TT-BTC thay thế từ 01/7/2026 | Đây là nhánh thuế nội địa, không phải nhánh hải quan. Hồ sơ nộp thừa của hàng nhập khẩu đi theo Thông tư 86/2026/TT-BTC |
| Thông tư 28/2015/TT-BTC | Sai hoàn toàn về bản chất. Đây là thông tư ban hành Tiêu chuẩn thẩm định giá Việt Nam số 05, 06, 07, và đã bị Thông tư 30/2024/TT-BTC thay thế | Không có gì để thay. Văn bản này không liên quan tới thuế nhập khẩu. Gặp bài nào dẫn nó thì bỏ qua cả bài |
| Mẫu số 12/TBKTT/TXNK và mẫu 03 theo Thông tư 06/2021 | Không còn dùng vì văn bản gốc đã bị thay thế | Mẫu số 2 Phụ lục II Thông tư 86/2026/TT-BTC cho luồng điện tử; Mẫu số 04 Phụ lục I khi Hệ thống gặp sự cố |
| Điều 60 Luật Quản lý thuế số 38/2019/QH14 | Luật 38/2019/QH14 đã được thay bằng luật mới | Điều 15 Luật Quản lý thuế số 108/2025/QH15, hiệu lực 01/7/2026. Nghị định hướng dẫn: Nghị định 252/2026/NĐ-CP |
Hồ sơ nộp trước 01/7/2026 thì theo luật nào?
Đây là câu hỏi thực tế nhất trong giai đoạn chuyển giao. Thông tư mới có điều khoản chuyển tiếp rất rõ.
“Trường hợp hồ sơ miễn thuế, giảm thuế, hoàn thuế, không thu thuế, không chịu thuế, xử lý tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, miễn tiền chậm nộp, nộp dần tiền thuế nợ, xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ, xoá tiền thuế nợ, người nộp thuế đã nộp trước ngày Thông tư này có hiệu lực thì tiếp tục thực hiện theo quy định tại văn bản quy phạm pháp luật có hiệu lực tại thời điểm nộp hồ sơ.”
Mốc phân định là ngày nộp hồ sơ, không phải ngày phát sinh số nộp thừa. Doanh nghiệp nộp thừa từ tháng 2/2026 nhưng tháng 9/2026 mới làm hồ sơ thì hồ sơ đó chạy theo Thông tư 86/2026/TT-BTC. Ngược lại, hồ sơ đã nộp tháng 4/2026 và đang chờ giải quyết thì vẫn chạy theo quy định cũ — đừng rút ra nộp lại, bạn sẽ mất thứ tự và phải làm lại toàn bộ theo mẫu mới.
Nộp thừa gồm những gì — và khác gì hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu
Hai nhóm hồ sơ này hay bị gộp làm một, dẫn tới soạn nhầm loại công văn và nộp nhầm nơi. Phân biệt rất đơn giản:
- Hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu: số thuế đã nộp là đúng tại thời điểm nộp, nhưng sau đó phát sinh sự kiện làm doanh nghiệp được hoàn — hàng tái nhập, hàng tái xuất, tạm nhập tái xuất, nguyên liệu sản xuất xuất khẩu, hoặc đã nộp thuế nhưng không có hàng. Xem chi tiết ở bài điều kiện và thủ tục hoàn thuế nhập khẩu.
- Xử lý tiền thuế nộp thừa — chủ đề của bài này: số tiền doanh nghiệp đã chuyển vào ngân sách lớn hơn số phải nộp, hoặc chuyển nhầm chỗ. Bản chất là tiền của doanh nghiệp đang nằm nhầm chỗ, không phải một ưu đãi thuế.
Sự khác biệt này không chỉ nằm ở lý thuyết. Nó quyết định bạn dùng mẫu nào, nộp ở đâu, và — như mục về kiểm tra trước hoàn thuế ở dưới sẽ chỉ ra — hồ sơ của bạn có bị kiểm tra trước hay không.
Ba nhóm khoản tiền được xử lý theo Điều 7
Khoản 1 Điều 7 Thông tư 86/2026/TT-BTC vẽ ra phạm vi rộng hơn nhiều so với cách hiểu thông thường “nộp thừa là nộp trùng”.
| Căn cứ | Loại khoản tiền | Điểm cần lưu ý |
|---|---|---|
| Điểm a khoản 1 Điều 7 |
Thuế xuất khẩu, thuế nhập khẩu, thuế tự vệ, thuế chống bán phá giá, thuế chống trợ cấp, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế giá trị gia tăng, khoản thu khác, tiền chậm nộp, tiền phạt nộp nhầm, nộp thừa | Chú ý chữ “nộp nhầm”. Không chỉ nộp dư mới được xử lý — nộp đúng số nhưng ghi sai nghĩa vụ cũng thuộc phạm vi điều này. Cơ quan hải quan hoàn trả cho người nộp thuế theo quy định tại Điều 7 |
| Điểm b khoản 1 Điều 7 |
Hàng hóa kinh doanh tạm nhập, tái xuất — số tiền đặt cọc | Tiền đặt cọc được xử lý như tiền thuế nộp thừa theo cùng điều này. Nhiều doanh nghiệp không biết và để tiền đặt cọc nằm lại sau khi đã tái xuất xong |
| Điểm c khoản 1 Điều 7 |
Phần chênh giữa số đã nộp và số được xác định theo quyết định giải quyết khiếu nại, quyết định ấn định thuế hoặc quyết định xử phạt, bản án, quyết định của Tòa án đã có hiệu lực | Đây là nhóm ít người biết nhất. Khiếu nại thắng, hoặc bản án tuyên số thuế thấp hơn số đã nộp, thì phần chênh không tự động chảy về. Vẫn phải làm hồ sơ theo Điều 7 |
Kinh nghiệm thực tế: nhóm điểm c là chỗ mất tiền âm thầm nhất. Doanh nghiệp khiếu nại một quyết định ấn định thuế, sáu tháng sau nhận được quyết định giải quyết khiếu nại có lợi, ai cũng mừng rồi cất vào tủ. Không ai làm hồ sơ đề nghị hoàn phần chênh. Quyết định giải quyết khiếu nại xác định số đúng, nó không phải là lệnh chuyển tiền. Tiền vẫn nằm trong ngân sách cho tới khi bạn nộp công văn.
Vì sao doanh nghiệp nộp thừa tiền thuế nhập khẩu
Phần này là tổng hợp nghiệp vụ thực tế từ các hồ sơ chúng tôi đã hỗ trợ, không phải trích dẫn văn bản. Biết nguyên nhân giúp bạn xác định đúng loại chứng từ cần chuẩn bị, vì mỗi nguyên nhân đòi một bộ chứng cứ khác nhau.
| Nguyên nhân | Diễn biến điển hình | Chứng từ then chốt cần có |
|---|---|---|
| Nộp qua ngân hàng 24/7 nhưng hệ thống chưa cập nhật kịp | Nộp cuối giờ chiều hoặc ngày nghỉ. Tra cứu không thấy trạng thái đã nộp. Hàng đang chờ thông quan nên kế toán nộp lại lần hai | Hai giấy nộp tiền vào NSNN cùng số tờ khai, cùng số tiền, cách nhau vài giờ đến một ngày |
| Vừa nộp điện tử vừa nhờ đại lý hải quan nộp hộ | Doanh nghiệp tự nộp, đồng thời nhắn đại lý “anh nộp giúp em cho kịp”. Hai bên không xác nhận lại với nhau | Hai giấy nộp tiền khác người nộp, cùng số tờ khai. Cần thêm xác nhận của đại lý về khoản đã nộp hộ |
| Ghi sai số tờ khai trên giấy nộp tiền | Gõ nhầm số tờ khai, nhầm mã cơ quan thu, nhầm tiểu mục. Tiền vào ngân sách nhưng ghi cho nghĩa vụ khác. Kế toán tưởng chưa nộp nên nộp lại | Bảng đối chiếu chỉ ra một tờ khai dư tiền và một tờ khai thiếu tiền đúng bằng số dư đó |
| Khai bổ sung làm giảm số thuế phải nộp | Đã nộp theo tờ khai gốc. Sau đó khai bổ sung điều chỉnh giảm trị giá, giảm lượng hoặc sửa mã số hàng hóa | Tờ khai bổ sung và chứng từ làm căn cứ khai bổ sung. Chỉ có một giấy nộp tiền nhưng số phải nộp mới thấp hơn |
| C/O nộp bổ sung sau khi đã nộp theo thuế suất MFN | Thời điểm thông quan chưa có C/O nên nộp theo thuế suất thông thường. Sau đó nộp bổ sung C/O hợp lệ và được hưởng thuế suất ưu đãi đặc biệt | C/O bản gốc, văn bản chấp nhận C/O nộp sau của cơ quan hải quan. Chênh lệch bằng đúng phần chênh hai mức thuế suất |
| Kết quả phân tích, phân loại ra mã thuế suất thấp hơn | Hàng phải lấy mẫu phân tích. Tạm khai theo mã thuế suất cao, nộp trước để giải phóng hàng. Kết quả về mã có thuế suất thấp hơn | Thông báo kết quả phân tích, phân loại và tờ khai bổ sung tương ứng |
| Nhầm tỷ giá hoặc nhầm dấu chấm hàng nghìn khi gõ số tiền | Gõ dư một chữ số 0, hoặc dùng tỷ giá của ngày khác. Số tiền chuyển đi lớn hơn số phải nộp hàng chục lần | Giấy nộp tiền và tờ khai đặt cạnh nhau đã đủ thấy chênh. Nên có thêm sao kê ngân hàng |
| Nộp thừa tiền chậm nộp do tính dư số ngày | Kế toán tự tính tiền chậm nộp và làm tròn lên cho “an toàn”, hoặc tính từ ngày sai | Bảng tính tiền chậm nộp đối chiếu với số ngày thực tế. Khoản này cũng thuộc phạm vi điểm a khoản 1 Điều 7 |
Kinh nghiệm thực tế: nguyên nhân ghi sai số tờ khai trên giấy nộp tiền gây hậu quả kép và khó phát hiện nhất. Doanh nghiệp vừa dư tiền ở một chỗ, vừa bị coi là nợ thuế ở chỗ khác — mà khoản nợ đó lại phát sinh tiền chậm nộp mỗi ngày. Tệ hơn nữa, đang có nợ thuế thì bạn không được hoàn trả theo khoản 2 Điều 15 Luật Quản lý thuế. Vòng luẩn quẩn này chỉ vỡ ra khi lô hàng sau bị vướng ở cảng.
Cách phát hiện mình đã nộp thừa và lập bảng đối chiếu

Không ai gửi thư báo cho bạn biết mình đã nộp thừa. Cơ quan hải quan có thể phát hiện khi doanh nghiệp còn nợ và tự thực hiện bù trừ, nhưng nếu bạn không nợ gì thì khoản thừa sẽ nằm yên cho tới khi chính bạn đi tìm. Đây là bốn cách phát hiện, xếp theo mức độ chắc chắn.
Bốn cách rà soát
- Đối chiếu tờ khai với giấy nộp tiền. Lấy số thuế phải nộp trên tờ khai — sau khai bổ sung nếu có — đặt cạnh tổng số tiền trên tất cả giấy nộp tiền vào ngân sách nhà nước gắn với tờ khai đó. Chênh lệch dương là nghi vấn nộp thừa. Đây là cách chắc chắn nhất vì bạn đang so hai chứng từ gốc.
- Tra cứu diễn biến nộp thuế trên cổng thông tin của cơ quan hải quan theo mã số thuế doanh nghiệp. Nhìn danh sách giao dịch theo thứ tự thời gian, tìm hai dòng liền nhau cùng số tờ khai.
- Tra cứu tình trạng nợ thuế. Việc này không trực tiếp cho biết bạn nộp thừa, nhưng nó bắt buộc phải làm trước khi nộp hồ sơ — vì còn nợ thì không được hoàn trả. Tiện thể, nếu thấy một tờ khai bị treo nợ trong khi bạn nhớ rõ đã nộp, khả năng cao là tiền đã vào nhầm tờ khai khác.
- Rà định kỳ cuối tháng và cuối năm tài chính. Đưa việc đối chiếu nghĩa vụ thuế xuất nhập khẩu vào quy trình khóa sổ. Doanh nghiệp nhập 1–15 lô một năm hoàn toàn có thể rà thủ công trong nửa buổi.
Dấu hiệu điển hình nhất của nộp trùng: hai giấy nộp tiền cùng số tờ khai, cùng số tiền, cách nhau dưới 48 giờ. Nếu thấy cặp này, gần như chắc chắn bạn đã nộp thừa và bộ chứng từ chứng minh cũng đơn giản nhất.
Bảng đối chiếu tự lập — mẫu để bạn copy
Bảng này không phải biểu mẫu bắt buộc. Nó thuộc nhóm “chứng từ, tài liệu có liên quan” và là thứ giúp cán bộ thụ lý duyệt nhanh nhất. Nguyên tắc quan trọng: tách riêng từng sắc thuế, không gộp một cục. Mỗi sắc thuế đi vào một tiểu mục ngân sách khác nhau, và Kho bạc Nhà nước hạch toán theo đúng tiểu mục. Bảng gộp buộc cán bộ phải tự bóc tách, đó là lý do phổ biến khiến hồ sơ bị trả về yêu cầu bổ sung.
| Sắc thuế | Số phải nộp theo tờ khai |
Số đã thực nộp | Chênh lệch (nộp thừa) |
Chứng từ đối chiếu |
|---|---|---|---|---|
| Thuế nhập khẩu | 250.000.000 | 500.000.000 | 250.000.000 | GNT số [ ] ngày [ ] và GNT số [ ] ngày [ ] |
| Thuế giá trị gia tăng | 275.000.000 | 550.000.000 | 275.000.000 | Hai giấy nộp tiền nêu trên |
| Thuế tiêu thụ đặc biệt | 0 | 0 | 0 | Không phát sinh |
| Thuế bảo vệ môi trường | 0 | 0 | 0 | Không phát sinh |
| Tiền chậm nộp | 0 | 0 | 0 | Không phát sinh |
| Cộng | 525.000.000 | 1.050.000.000 | 525.000.000 | Kèm sao kê ngân hàng hai giao dịch |
Ví dụ tính toán thực tế — số liệu dùng xuyên suốt bài
Doanh nghiệp nhập một lô thiết bị từ Trung Quốc, trị giá tính thuế 2.500.000.000 đ. Thuế nhập khẩu thuế suất 10% = 250.000.000 đ. Thuế giá trị gia tăng 10% tính trên (2.500.000.000 + 250.000.000) = 275.000.000 đ. Tổng số thuế phải nộp: 525.000.000 đ.
Kế toán nộp qua ngân hàng lúc 16h20 thứ Sáu. Sáng thứ Bảy tra cứu chưa thấy trạng thái đã nộp, lo hàng nằm cảng nên nộp lại lần hai. Thứ Hai cả hai giao dịch cùng vào ngân sách. Tổng thực nộp 1.050.000.000 đ.
Số nộp thừa: 525.000.000 đ, gồm thuế nhập khẩu 250.000.000 đ và thuế giá trị gia tăng 275.000.000 đ. Doanh nghiệp không còn khoản nợ thuế nào khác, nên đủ điều kiện đề nghị hoàn trả về tài khoản theo điểm a khoản 1 Điều 8 Thông tư 86/2026/TT-BTC.
Điều kiện cứng: phải hết nợ thuế mới lấy được tiền về

Đây là điều kiện mà nhiều doanh nghiệp bỏ qua rồi ngạc nhiên khi tiền về ít hơn dự kiến, hoặc không về đồng nào.
“Người nộp thuế có số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa được bù trừ số tiền … nộp thừa với số tiền … phải nộp hoặc được hoàn trả số tiền … nộp thừa khi người nộp thuế không còn tiền thuế nợ. Việc bù trừ trong cùng hoặc giữa các loại thuế, khoản thu khác, tiền chậm nộp, tiền phạt do Hệ thống thông tin quản lý thuế thực hiện tự động hoặc theo đề nghị của người nộp thuế theo hướng dẫn của Bộ trưởng Bộ Tài chính.”
Câu quyết định là “được hoàn trả … khi người nộp thuế không còn tiền thuế nợ”. Nó không cấm bạn nộp hồ sơ khi đang nợ. Nó chỉ đảo thứ tự: hải quan trừ nợ trước, thừa bao nhiêu mới hoàn ra. Khoản 3 Điều 15 dẫn tiếp: trường hợp người nộp thuế đề nghị hoàn trả số tiền nộp thừa thì thực hiện theo quy định tại Điều 18 của Luật này.
“Hết nợ” gồm những khoản nào
Khoản 1 Điều 8 Thông tư 86/2026/TT-BTC mô tả trạng thái “không còn nợ” rộng hơn cách hiểu thông thường, và kèm một ngoại lệ rất đáng chú ý về phí, lệ phí.
| Khoản phải xét | Có tính vào “nợ” không | Ghi chú |
|---|---|---|
| Tiền thuế nợ | Có | Mọi sắc thuế đang treo nợ trên hệ thống |
| Tiền chậm nộp | Có | Kể cả khoản nhỏ vài trăm nghìn cũng chặn việc hoàn trả |
| Tiền phạt | Có | Tiền phạt vi phạm hành chính chưa nộp |
| Các khoản thu khác | Có | Khoản 1 Điều 8 nêu rõ bao gồm cả phí hải quan và lệ phí hàng hóa, phương tiện quá cảnh còn nợ |
| Phí, lệ phí phát sinh của các tờ khai trong tháng, tính đến ngày 10 của tháng tiếp theo | Không — đây là ngoại lệ | Khoản phí, lệ phí của kỳ đang chạy chưa đến hạn thanh toán thì không bị coi là nợ làm chặn hồ sơ hoàn. Đây là điểm rất ít bài viết nhắc tới |
Ngoại lệ ở dòng cuối có giá trị thực tế lớn với doanh nghiệp nhập đều hàng tháng. Không có nó thì gần như tháng nào bạn cũng đang “nợ” một khoản phí hải quan nhỏ và không bao giờ nộp được hồ sơ hoàn.
Nếu đang còn nợ thì chuyện gì xảy ra
Khoản 2 Điều 8 xử lý ba tình huống, và tình huống thứ hai là thứ bạn cần biết:
- Doanh nghiệp chủ động đề nghị bù trừ: cơ quan hải quan lập Lệnh hoàn trả kiêm bù trừ theo mẫu tại Thông tư 77/2017/TT-BTC được sửa đổi, bổ sung bởi Thông tư 19/2020/TT-BTC, gửi Kho bạc Nhà nước để nộp ngân sách thay doanh nghiệp.
- Doanh nghiệp không yêu cầu nhưng hải quan phát hiện còn nghĩa vụ phải nộp: vẫn xử lý y như trên, và thông báo cho doanh nghiệp theo Mẫu số 09 Phụ lục I. Nói cách khác, việc trừ nợ diễn ra dù bạn có đồng ý hay không.
- Sau khi bù trừ còn thừa: phần dư được hoàn trả theo điểm a khoản 1 — tức chuyển về tài khoản doanh nghiệp.
Khoản 4 Điều 8 nêu thêm một tình huống đặc biệt: người nộp thuế không hoạt động tại địa chỉ đăng ký kinh doanh mà có nộp thừa và có nợ thì cơ quan hải quan thực hiện bù trừ số nộp thừa với số còn nợ. Doanh nghiệp đã chuyển trụ sở mà chưa cập nhật đăng ký kinh doanh nên lưu ý điểm này.
Kinh nghiệm thực tế: việc đầu tiên chúng tôi làm khi nhận một hồ sơ nộp thừa không phải là soạn công văn, mà là tra tình trạng nợ thuế của doanh nghiệp. Nếu đang có nợ, chúng tôi khuyên khách nộp dứt điểm khoản nợ đó trước rồi mới nộp hồ sơ hoàn — trừ khi khoản nợ quá lớn. Lý do đơn giản: hồ sơ đề nghị hoàn trả tiền về tài khoản mà lại rơi vào luồng bù trừ trừ nợ thì kết quả không như bạn báo cáo với ban giám đốc, và bạn phải giải thích lại từ đầu.
Quy trình 6 bước lấy tiền nộp thừa về tài khoản
Doanh nghiệp: xác định số nộp thừa và kiểm tra tình trạng nợ
Lập bảng đối chiếu tách theo từng sắc thuế, thu thập giấy nộp tiền của tất cả các lần nộp, xin sao kê ngân hàng. Đồng thời tra tình trạng nợ thuế để biết mình rơi vào khoản 1 hay khoản 2 Điều 8. Không có mốc thời gian quy định — thực tế 2–3 ngày.
Doanh nghiệp: lập công văn đề nghị hoàn trả theo đúng mẫu
Dùng Mẫu số 2 Phụ lục II Thông tư 86/2026/TT-BTC. Trường hợp Hệ thống gặp sự cố thì dùng Mẫu số 04 Phụ lục I — “Công văn đề nghị hoàn tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa”. Kèm các chứng từ, tài liệu có liên quan theo quy định. Ghi rõ hình thức thực hiện là hoàn trả về tài khoản, kèm số tài khoản và tên ngân hàng.
Doanh nghiệp: nộp qua Hệ thống, gửi tới đơn vị NƠI PHÁT SINH nộp thừa
Khai chỉ tiêu thông tin và gửi qua Hệ thống xử lý dữ liệu điện tử hải quan. Chưa khai báo được trên Hệ thống thì nộp bản chụp được ký số các chứng từ liên quan. Hệ thống gặp sự cố thì nộp hồ sơ giấy. Điểm c.1 khoản 3 Điều 7: cơ quan hải quan nơi phát sinh tiếp nhận và xử lý hồ sơ.
Hải quan: phản hồi tiếp nhận trong 03 ngày làm việc
Trong 03 ngày làm việc kể từ ngày nhận hồ sơ, cơ quan hải quan thông báo không tiếp nhận theo Mẫu số 3 Phụ lục II, hoặc yêu cầu giải trình, bổ sung theo Mẫu số 7 Phụ lục II. Trường hợp Hệ thống gặp sự cố thì dùng Mẫu số 05 hoặc Mẫu số 06 Phụ lục I.
Doanh nghiệp: bổ sung trong 05 ngày làm việc — quá hạn thì hồ sơ dừng
Nếu quá 05 ngày làm việc kể từ ngày nhận thông báo mà không giải trình, bổ sung, cơ quan hải quan thông báo theo Mẫu số 02 Phụ lục I hoặc Mẫu số 4 Phụ lục II. Thông báo gửi qua Hệ thống — phải phân công người theo dõi hằng ngày, đây là bước làm chết nhiều hồ sơ nhất.
Hải quan: ra quyết định hoàn trong 05 ngày làm việc kể từ ngày nhận ĐỦ hồ sơ
Đủ điều kiện thì Thủ trưởng cơ quan hải quan nơi phát sinh số tiền nộp thừa ban hành quyết định hoàn qua Hệ thống (khoản 4 Điều 7). Chưa đủ điều kiện thì thông báo theo Mẫu số 4 Phụ lục II. Với hồ sơ giấy hoặc khi Hệ thống chưa có chức năng ký số: quyết định hoàn theo Mẫu số 07 Phụ lục I, thông báo chưa đủ điều kiện theo Mẫu số 02 Phụ lục I.
“Thời hạn giải quyết hồ sơ … không bao gồm thời gian người nộp thuế giải trình, bổ sung thông tin, tài liệu theo thông báo của cơ quan hải quan.”
Bảng timeline tổng
| Bước | Việc | Ai làm | Thời hạn theo quy định | Mẫu biểu liên quan |
|---|---|---|---|---|
| 1 | Xác định số nộp thừa, kiểm tra nợ thuế | Doanh nghiệp | Không quy định | Bảng đối chiếu tự lập |
| 2 | Lập công văn đề nghị hoàn trả | Doanh nghiệp | Không quy định | Mẫu số 2 Phụ lục II · sự cố: Mẫu số 04 Phụ lục I |
| 3 | Nộp qua Hệ thống cho đơn vị nơi phát sinh | Doanh nghiệp | Không quy định | Ngày nộp là ngày bắt đầu đếm ở bước 4 |
| 4 | Phản hồi tiếp nhận hoặc yêu cầu bổ sung | Cơ quan hải quan | 03 ngày làm việc | Không tiếp nhận: Mẫu số 3 Phụ lục II · Yêu cầu bổ sung: Mẫu số 7 Phụ lục II · sự cố: Mẫu số 05 / 06 Phụ lục I |
| 5 | Giải trình, bổ sung nếu bị yêu cầu | Doanh nghiệp | 05 ngày làm việc | Quá hạn: hải quan thông báo theo Mẫu số 02 Phụ lục I hoặc Mẫu số 4 Phụ lục II |
| 6 | Kiểm tra hồ sơ và ban hành quyết định hoàn | Thủ trưởng cơ quan hải quan nơi phát sinh | 05 ngày làm việc kể từ ngày nhận đủ hồ sơ | Hồ sơ giấy: Mẫu số 07 Phụ lục I · Chưa đủ điều kiện: Mẫu số 4 Phụ lục II hoặc Mẫu số 02 Phụ lục I |
| 7 | Lập Lệnh hoàn trả gửi Kho bạc Nhà nước, Kho bạc chuyển tiền | Cơ quan hải quan và Kho bạc Nhà nước | Điều 8 không nêu mốc riêng | Mẫu tại Thông tư 77/2017/TT-BTC được sửa đổi, bổ sung bởi Thông tư 19/2020/TT-BTC |
Câu trích ở trên đáng in ra dán lên bàn kế toán. Hồ sơ thiếu thì đồng hồ dừng. Mốc 05 ngày làm việc ở bước 6 chỉ bắt đầu chạy khi cơ quan hải quan nhận đủ hồ sơ. Nộp thiếu một chứng từ rồi tám ngày sau mới bổ sung thì tám ngày đó không được tính, và tổng thời gian thực tế dài ra tương ứng.
Bộ hồ sơ: cái gì bắt buộc, cái gì nên có
Điểm a khoản 3 Điều 7 quy định hồ sơ gồm công văn đề nghị hoàn trả theo Mẫu số 2 Phụ lục II và các chứng từ, tài liệu có liên quan theo quy định. Cụm “chứng từ, tài liệu có liên quan” là phần mở, và đó chính là chỗ hồ sơ hay bị trả về. Bảng dưới tách rõ hai nhóm để bạn không nhầm giữa nghĩa vụ pháp lý và kinh nghiệm thực hành.
| Chứng từ | Tính chất | Vai trò và lưu ý |
|---|---|---|
| Công văn đề nghị hoàn trả theo Mẫu số 2 Phụ lục II | Bắt buộc theo quy định |
Văn bản chính của hồ sơ. Hệ thống gặp sự cố thì dùng Mẫu số 04 Phụ lục I. Đừng tự chế mẫu riêng, cũng đừng dùng lại mẫu cũ theo Thông tư 06/2021 |
| Các chứng từ, tài liệu có liên quan | Bắt buộc theo quy định |
Quy định để mở. Các dòng bên dưới là những thứ chúng tôi thấy cơ quan hải quan thường yêu cầu trong thực tế |
| Tờ khai hải quan phát sinh số nộp thừa | Nên có | Kèm phụ lục tờ khai nếu nhiều dòng hàng. Có khai bổ sung thì nộp cả tờ khai bổ sung |
| Giấy nộp tiền vào NSNN của CẢ HAI lần nộp | Nên có — then chốt | Chứng cứ trực tiếp chứng minh nộp trùng. Thiếu một trong hai thì gần như chắc chắn bị yêu cầu bổ sung theo Mẫu số 7 Phụ lục II. Mất thì xin ngân hàng cấp lại trước khi nộp hồ sơ |
| Bảng đối chiếu số phải nộp – đã nộp – chênh lệch | Nên có | Tách theo từng sắc thuế và tiểu mục ngân sách. Đây là thứ giúp cán bộ thụ lý duyệt nhanh nhất |
| Sao kê ngân hàng có xác nhận | Nên có | Chứng minh tiền thực rời tài khoản doanh nghiệp hai lần. Hữu ích khi giấy nộp tiền mờ hoặc thiếu trường thông tin |
| Quyết định, thông báo làm phát sinh số nộp thừa | Nên có theo tình huống | Tùy nguyên nhân: tờ khai bổ sung, thông báo kết quả phân tích phân loại, C/O nộp sau, quyết định giải quyết khiếu nại, quyết định ấn định thuế hoặc quyết định xử phạt, bản án hoặc quyết định của Tòa án đã có hiệu lực |
| Tài liệu về tình trạng kê khai khấu trừ thuế GTGT | Nên có nếu có GTGT | Liên quan trực tiếp tới khoản 2 Điều 7. Xem mục riêng bên dưới — đây là cái bẫy lớn nhất của cả quy trình |
| Giấy giới thiệu người đi làm thủ tục | Nên có | Cần khi phải trực tiếp làm việc với bộ phận thuế xuất nhập khẩu |
| Xác nhận số tài khoản ngân hàng của doanh nghiệp | Nên có | Vì đây là hồ sơ lấy tiền về, thông tin tài khoản phải chính xác tuyệt đối: số tài khoản, tên chủ tài khoản đúng như đăng ký, tên ngân hàng và chi nhánh |
Mẫu câu cho công văn đề nghị hoàn trả
Nói rõ để bạn không hiểu nhầm: form của công văn là Mẫu số 2 Phụ lục II Thông tư 86/2026/TT-BTC (hoặc Mẫu số 04 Phụ lục I khi Hệ thống gặp sự cố). Bạn phải lấy đúng biểu mẫu đó và điền theo các trường của nó. Đoạn dưới đây là phần nội dung soạn thêm để đưa vào mục trình bày lý do và đề nghị, không thay thế biểu mẫu.
Đoạn nội dung gợi ý — điền vào phần trình bày của biểu mẫu
Công ty [TÊN DOANH NGHIỆP], mã số thuế [MST], địa chỉ trụ sở [ĐỊA CHỈ], đã đăng ký tờ khai hải quan nhập khẩu số [SỐ TỜ KHAI] ngày [NGÀY/THÁNG/NĂM] tại [TÊN ĐƠN VỊ HẢI QUAN NƠI ĐĂNG KÝ TỜ KHAI].
Tổng số tiền thuế phải nộp theo tờ khai nêu trên là [SỐ TIỀN] đồng, trong đó thuế nhập khẩu [SỐ TIỀN] đồng, thuế giá trị gia tăng [SỐ TIỀN] đồng.
Do [NÊU NGUYÊN NHÂN CỤ THỂ, VÍ DỤ: hệ thống chưa cập nhật kịp trạng thái nộp tiền dẫn đến kế toán thực hiện nộp lần thứ hai cho cùng một nghĩa vụ], Công ty đã nộp tiền vào ngân sách nhà nước hai lần cho tờ khai nêu trên, cụ thể: lần thứ nhất theo Giấy nộp tiền vào ngân sách nhà nước số [SỐ] ngày [NGÀY], số tiền [SỐ TIỀN] đồng; lần thứ hai theo Giấy nộp tiền vào ngân sách nhà nước số [SỐ] ngày [NGÀY], số tiền [SỐ TIỀN] đồng.
Số tiền nộp thừa là [SỐ TIỀN] đồng, chi tiết theo từng sắc thuế và tiểu mục ngân sách tại Bảng đối chiếu đính kèm.
Tại thời điểm lập văn bản này, Công ty không còn tiền thuế nợ, tiền chậm nộp, tiền phạt và các khoản thu khác đối với cơ quan hải quan.
Căn cứ Điều 15 Luật Quản lý thuế số 108/2025/QH15 và Điều 7, Điều 8 Thông tư số 86/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính, Công ty đề nghị [TÊN ĐƠN VỊ HẢI QUAN NƠI PHÁT SINH SỐ NỘP THỪA] xem xét, giải quyết số tiền thuế nộp thừa nêu trên.
Về hình thức thực hiện: Công ty đề nghị được hoàn trả bằng tiền toàn bộ số tiền thuế nộp thừa nêu trên vào tài khoản số [SỐ TÀI KHOẢN] tại [TÊN NGÂN HÀNG, CHI NHÁNH], chủ tài khoản [TÊN CHỦ TÀI KHOẢN ĐÚNG NHƯ ĐĂNG KÝ].
Về thuế giá trị gia tăng: Công ty [CHỌN MỘT: chưa kê khai khấu trừ / đã kê khai khấu trừ] số thuế giá trị gia tăng nộp thừa nêu trên với cơ quan thuế quản lý. [NẾU ĐÃ KÊ KHAI KHẤU TRỪ, GHI THÊM: Công ty cam kết thực hiện kê khai điều chỉnh với cơ quan thuế quản lý theo khoản 2 Điều 7 Thông tư số 86/2026/TT-BTC].
Công ty cam kết số tiền thuế nộp thừa nêu trên chưa được hoàn trả, chưa được bù trừ với bất kỳ khoản phải nộp nào khác, và chịu trách nhiệm trước pháp luật về tính chính xác của hồ sơ.
Ba chỗ hay bị bỏ sót: thứ nhất, không ghi rõ hình thức thực hiện là hoàn trả bằng tiền và không cho số tài khoản — hồ sơ chắc chắn bị hỏi lại. Thứ hai, ghi tên chủ tài khoản không khớp với tên doanh nghiệp trên đăng ký kinh doanh, ví dụ viết tắt hoặc thiếu chữ “Công ty TNHH”. Thứ ba, không nêu tình trạng kê khai khấu trừ thuế giá trị gia tăng — mục dưới giải thích vì sao đây là chỗ đắt tiền nhất.
Đường đi của đồng tiền: từ quyết định hoàn đến tài khoản ngân hàng

Đây là mục mà chúng tôi thấy nhiều kế toán hiểu sai nhất, dẫn tới cam kết nhầm với ban giám đốc. Quyết định hoàn không phải là tiền. Nó là văn bản xác định doanh nghiệp được hoàn bao nhiêu. Tiền chỉ thực sự rời ngân sách ở bước sau đó.
“Cơ quan hải quan căn cứ quyết định hoàn …, lập lệnh hoàn trả theo mẫu quy định tại Thông tư số 77/2017/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán ngân sách nhà nước và hoạt động nghiệp vụ kho bạc nhà nước được sửa đổi, bổ sung bởi Thông tư số 19/2020/TT-BTC gửi Kho bạc Nhà nước để thực hiện hoàn trả cho người nộp thuế.”
Ba mắt xích, ba chủ thể khác nhau:
| Mắt xích | Chủ thể | Sản phẩm đầu ra | Thời hạn theo quy định |
|---|---|---|---|
| 1 | Thủ trưởng cơ quan hải quan nơi phát sinh số nộp thừa | Quyết định hoàn (khoản 4 Điều 7) | 05 ngày làm việc kể từ ngày nhận đủ hồ sơ (điểm d khoản 3 Điều 7) |
| 2 | Cơ quan hải quan | Lệnh hoàn trả theo mẫu tại Thông tư 77/2017/TT-BTC được sửa đổi, bổ sung bởi Thông tư 19/2020/TT-BTC | Điều 8 không nêu mốc riêng cho khâu này |
| 3 | Kho bạc Nhà nước | Chuyển tiền vào tài khoản ngân hàng của doanh nghiệp | Điều 8 không nêu mốc riêng cho khâu này |
Nói thẳng: chúng tôi không hứa ngày tiền về tài khoản, và bạn cũng đừng hứa. Mốc 05 ngày làm việc trong Thông tư 86/2026/TT-BTC là thời hạn ra quyết định hoàn, không phải thời hạn tiền vào tài khoản. Hai mắt xích sau là khâu kế toán ngân sách và hạch toán Kho bạc, không có mốc riêng tại Điều 8. Thời gian thực tế thay đổi theo từng trường hợp.
Cách nói đúng với ban giám đốc: “Nếu hồ sơ đủ ngay lần đầu, trong khoảng 03 cộng 05 ngày làm việc chúng ta sẽ có quyết định hoàn. Sau đó là khâu Kho bạc, không có mốc luật định, ta theo dõi tiếp.” Cách nói này giữ được uy tín của bạn và vẫn cho lãnh đạo một mốc để bám vào.
Kinh nghiệm thực tế: ngay khi nhận được quyết định hoàn, hãy làm hai việc trong cùng buổi. Một, kiểm tra số tiền trên quyết định có khớp bảng đối chiếu của bạn không — nếu hoàn thừa, khoản 6 Điều 7 buộc bạn nộp lại kèm tiền chậm nộp. Hai, kiểm tra thông tin tài khoản ghi trên quyết định. Sai một ký tự trong số tài khoản là lệnh hoàn trả bị treo ở Kho bạc và bạn mất thêm một vòng công văn để đính chính.
Lợi thế ít người biết: hồ sơ nộp thừa không bị kiểm tra trước hoàn thuế
Đây là điểm có giá trị thực tế lớn nhất của cả bài, và cũng là điểm gần như không bài viết nào nhắc tới.
Khoản 2 Điều 30 Nghị định 252/2026/NĐ-CP liệt kê chín trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế — trong đó có “hồ sơ hoàn thuế lần đầu”. Nếu áp dụng máy móc, mọi doanh nghiệp lần đầu làm hồ sơ nộp thừa đều bị kiểm trước, và thời gian kéo dài đáng kể. Nhưng ghi chú ngay cuối khoản 2 loại trừ rõ ràng:
“Quy định tại khoản này không áp dụng đối với trường hợp xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa của hàng hóa xuất khẩu, nhập khẩu.”
Nghĩa là: hồ sơ xử lý tiền thuế nộp thừa của hàng xuất nhập khẩu không rơi vào diện kiểm tra trước hoàn thuế, kể cả khi đây là hồ sơ đầu tiên của doanh nghiệp. Đây là lợi thế rất cụ thể so với hồ sơ hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu.
| Tiêu chí | Hồ sơ xử lý tiền thuế nộp thừa (bài này) |
Hồ sơ hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu |
|---|---|---|
| Bản chất | Tiền của doanh nghiệp nằm nhầm chỗ trong ngân sách | Số thuế đã nộp đúng, sau đó phát sinh sự kiện làm doanh nghiệp được hoàn |
| Căn cứ trình tự | Điều 7, Điều 8 Thông tư 86/2026/TT-BTC | Quy định về hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu — xem bài về điều kiện và thủ tục hoàn thuế nhập khẩu |
| Kiểm tra trước hoàn thuế | KHÔNG áp dụng — ghi chú cuối khoản 2 Điều 30 Nghị định 252/2026/NĐ-CP loại trừ rõ ràng, kể cả hồ sơ lần đầu | CÓ thể bị kiểm trước — khoản 2 Điều 30 Nghị định 252/2026/NĐ-CP nêu 9 trường hợp, trong đó có hồ sơ hoàn thuế lần đầu |
| Mốc thời gian giải quyết | 05 ngày làm việc kể từ ngày nhận đủ hồ sơ để ra quyết định hoàn (điểm d khoản 3 Điều 7 Thông tư 86/2026/TT-BTC) | Theo khoản 3 Điều 31 Nghị định 252/2026/NĐ-CP: 06 ngày làm việc nếu thuộc diện hoàn thuế trước; 10 ngày làm việc kể từ ngày ban hành kết luận kiểm tra nếu thuộc diện kiểm tra trước |
| Ý nghĩa với doanh nghiệp lần đầu | Không bị “phạt” vì là lần đầu. Hồ sơ đủ thì đi thẳng | Lần đầu là yếu tố khiến hồ sơ vào diện kiểm trước, phải chờ kết luận kiểm tra rồi mới tính mốc 10 ngày làm việc |
Rút ra hai điều dùng được ngay. Một, đừng ngại làm hồ sơ nộp thừa vì sợ bị kiểm tra — nỗi sợ này thường bắt nguồn từ kinh nghiệm với hồ sơ hoàn thuế loại khác. Hai, gọi đúng tên hồ sơ của bạn ngay từ tiêu đề công văn. Nếu bạn viết “đề nghị hoàn thuế nhập khẩu” chung chung, hồ sơ có thể bị xếp nhầm luồng. Hãy dùng đúng cụm từ của văn bản: đề nghị hoàn tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa.
Bẫy thuế giá trị gia tăng: đã khấu trừ rồi mà nay được hoàn
Mục này nằm ở nhánh kê khai thuế nội địa chứ không phải khâu hải quan, và hậu quả thường xuất hiện muộn — khi cơ quan thuế thanh tra. Khoản 2 Điều 7 Thông tư 86/2026/TT-BTC xử lý đúng tình huống này bằng hai vế.
“Trường hợp người nộp thuế có số tiền thuế GTGT nộp thừa khi nhập khẩu hàng hóa và đã thực hiện kê khai khấu trừ số tiền thuế nộp thừa với cơ quan thuế, người nộp thuế có trách nhiệm kê khai điều chỉnh số tiền thuế GTGT đã được cơ quan hải quan hoàn với cơ quan thuế nơi quản lý người nộp thuế.”
“Cơ quan hải quan ban hành quyết định hoàn thuế GTGT nộp thừa … gửi quyết định hoàn thuế cho cơ quan thuế quản lý người nộp thuế để cơ quan thuế làm cơ sở đối chiếu và thu hồi số thuế GTGT đã khấu trừ hoặc đã hoàn thuế (nếu có).”
Hai vế này ghép lại thành một cơ chế đối chiếu tự động. Bạn không thể “quên” và hy vọng không ai để ý, vì chính cơ quan hải quan gửi quyết định hoàn sang cơ quan thuế.
Cách vấn đề phát sinh rất đơn giản. Kế toán nhận hai giấy nộp tiền cho cùng một tờ khai, cả hai đều có phần thuế giá trị gia tăng hàng nhập khẩu. Nếu đưa cả hai vào bảng kê thuế đầu vào, doanh nghiệp đã khấu trừ gấp đôi số thực tế phải nộp. Đến khi hải quan ra quyết định hoàn phần nộp thừa, nhánh nội địa vẫn đang giữ phần khấu trừ thừa. Hai bên đối chiếu, phần chênh bị thu hồi.
Ví dụ tính toán thực tế — nhánh thuế giá trị gia tăng
Tiếp ví dụ ở trên. Số nộp thừa 525.000.000 đ, trong đó phần thuế giá trị gia tăng là 275.000.000 đ.
Cùng kỳ kê khai, kế toán lấy cả hai giấy nộp tiền đưa vào bảng kê thuế giá trị gia tăng đầu vào: khấu trừ 550.000.000 đ thay vì 275.000.000 đ. Đã khấu trừ thừa 275.000.000 đ.
Hai tháng sau, cơ quan hải quan ra quyết định hoàn 525.000.000 đ và gửi quyết định sang cơ quan thuế quản lý. Nếu doanh nghiệp không kê khai điều chỉnh giảm khấu trừ 275.000.000 đ, cơ quan thuế đối chiếu và thu hồi đúng số đó, kèm tiền chậm nộp theo Điều 16 Luật Quản lý thuế số 108/2025/QH15 và Điều 26 Nghị định 252/2026/NĐ-CP.
Kết quả: lấy lại 525.000.000 đ ở nhánh hải quan nhưng mất 275.000.000 đ cộng tiền chậm nộp ở nhánh thuế. Lợi ích ròng chỉ còn khoảng một nửa, cộng thêm một cuộc thanh tra và một vết trong hồ sơ tuân thủ.
| Tình huống của bạn | Việc phải làm với cơ quan thuế | Mức rủi ro nếu bỏ qua |
|---|---|---|
| Chưa kê khai khấu trừ giấy nộp tiền lần hai | Không phải điều chỉnh. Chỉ cần lưu hồ sơ để chứng minh khi được hỏi | Thấp. Nên có bản đối chiếu sẵn để trình khi thanh tra |
| Đã kê khai khấu trừ cả hai giấy nộp tiền | Phải kê khai điều chỉnh với cơ quan thuế quản lý theo điểm a khoản 2 Điều 7 Thông tư 86/2026/TT-BTC | Cao. Cơ quan hải quan gửi quyết định hoàn cho cơ quan thuế để đối chiếu và thu hồi số đã khấu trừ |
| Đã kê khai khấu trừ và đã được hoàn thuế giá trị gia tăng | Phải kê khai điều chỉnh và chuẩn bị nộp lại phần đã hoàn tương ứng | Cao nhất. Vừa hoàn lại, vừa phát sinh tiền chậm nộp |
| Nộp thừa chỉ ở phần thuế nhập khẩu, không có thuế giá trị gia tăng | Không liên quan nhánh thuế nội địa | Thấp. Đây là trường hợp đơn giản nhất |
| Doanh nghiệp không thuộc diện khấu trừ thuế giá trị gia tăng đầu vào | Không phát sinh nghĩa vụ điều chỉnh | Thấp. Vẫn nên nêu rõ tình trạng này trong công văn để tránh bị hỏi lại |
Kinh nghiệm thực tế: làm việc điều chỉnh với cơ quan thuế song song với hồ sơ hải quan, đừng chờ có quyết định hoàn rồi mới làm. Lý do nằm ở chính điểm b khoản 2 Điều 7: quyết định hoàn được gửi sang cơ quan thuế để đối chiếu. Nếu tại thời điểm đó bạn đã điều chỉnh xong, hai bên khớp nhau, không phát sinh gì. Nếu chưa, bạn ở thế bị động và phải giải trình.
Lấy tiền về hay để bù trừ sang tờ khai sau?
Khoản 1 Điều 8 cho bạn hai lựa chọn khi không còn nợ thuế: hoàn trả tiền về tài khoản (điểm a) hoặc bù trừ với số thuế phải nộp của các tờ khai tiếp theo (điểm b). Bảng dưới giúp bạn chọn nhanh.
| Tiêu chí | Hoàn trả tiền về tài khoản (bài này) | Bù trừ sang tờ khai sau |
|---|---|---|
| Căn cứ | Điểm a khoản 1 Điều 8 Thông tư 86/2026/TT-BTC | Điểm b khoản 1 Điều 8 Thông tư 86/2026/TT-BTC |
| Chứng từ đầu ra | Lệnh hoàn trả gửi Kho bạc Nhà nước | Lệnh hoàn trả kiêm bù trừ gửi Kho bạc Nhà nước |
| Điều kiện tiên quyết | Chỉ cần quyết định hoàn và thông tin tài khoản chính xác | Phải có tờ khai đích và văn bản đề nghị nêu rõ số, ngày tờ khai đó |
| Chọn khi | Số nộp thừa lớn và doanh nghiệp cần dòng tiền. Không chắc bao giờ có lô tiếp theo. Sắp kết thúc năm tài chính. Muốn dứt điểm, không phụ thuộc tờ khai tương lai | Doanh nghiệp nhập đều đặn, có lô mới trong vài tuần tới, và số nộp thừa xấp xỉ hoặc nhỏ hơn số thuế phải nộp của tờ khai mới |
| Rủi ro riêng | Không có rủi ro khớp nối. Nhưng thời gian Kho bạc chuyển tiền là bước riêng, không có mốc luật định | Tờ khai đích bị hủy hoặc thay đổi số thuế phải nộp thì phải làm lại văn bản đề nghị |
| Xử lý phần dư | Không có phần dư | Bù trừ xong còn dư thì chuyển sang hoàn trả theo điểm a |
Nếu bạn nghiêng về phương án bù trừ — đặc biệt khi tờ khai đích mở tại một đơn vị hải quan khác với nơi phát sinh nộp thừa — thì đó là chủ đề riêng với cách làm và bộ chứng từ khác. Xem hướng dẫn chi tiết tại bài di thuế nộp thừa giữa các đơn vị hải quan.
Thời hiệu 10 năm, trường hợp không được hoàn và rủi ro bị thu hồi
Khoản 4 Điều 15 Luật Quản lý thuế số 108/2025/QH15 nêu hai trường hợp không hoàn trả. Cả hai đều đáng chú ý với doanh nghiệp nhập khẩu.
“Số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt và không đề nghị hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt.”
| Nội dung | Căn cứ | Ý nghĩa thực tế |
|---|---|---|
| Thời hiệu 10 năm | Điểm b khoản 4 Điều 15 Luật 108/2025/QH15 | Mốc đếm là ngày nộp tiền vào ngân sách nhà nước, không phải ngày bạn phát hiện ra nộp thừa. Quá 10 năm mà không bù trừ và không đề nghị hoàn thì mất quyền |
| Từ chối nhận lại | Điểm a khoản 4 Điều 15 Luật 108/2025/QH15 | Nếu người nộp thuế từ chối nhận lại số nộp thừa thì không hoàn trả. Cẩn trọng với mọi văn bản có nội dung từ bỏ quyền, kể cả khi ký cho nhanh gọn |
| Còn tiền thuế nợ | Khoản 2 Điều 15 Luật 108/2025/QH15 và khoản 2 Điều 8 Thông tư 86/2026/TT-BTC | Không phải trường hợp mất quyền, nhưng thứ tự bị đảo: trừ nợ trước, dư mới hoàn. Hải quan tự phát hiện còn nợ thì vẫn thực hiện và thông báo theo Mẫu số 09 Phụ lục I |
| Không hoạt động tại địa chỉ đăng ký | Khoản 4 Điều 8 Thông tư 86/2026/TT-BTC | Doanh nghiệp không hoạt động tại địa chỉ đăng ký kinh doanh mà có nộp thừa và có nợ thì cơ quan hải quan thực hiện bù trừ |
| Bị thu hồi hoàn | Khoản 6 Điều 7 Thông tư 86/2026/TT-BTC | Được hoàn nhiều hơn số đúng thì phải nộp lại phần thừa kèm tiền chậm nộp theo Điều 16 Luật 108/2025/QH15 và Điều 26 Nghị định 252/2026/NĐ-CP. Quyết định thu hồi hoàn theo Mẫu số 08 Phụ lục I. Doanh nghiệp tự phát hiện thì thông báo cho cơ quan hải quan để thực hiện thu hồi hoàn |
Chi tiết cuối cùng ở dòng thu hồi hoàn đáng chú ý: khoản 6 Điều 7 cho phép doanh nghiệp tự phát hiện và tự thông báo. Nếu bạn kiểm tra lại và thấy mình được hoàn thừa, chủ động báo vẫn tốt hơn nhiều so với việc cơ quan hải quan phát hiện sau đó vài tháng.
Về thời hiệu, con số 10 năm nghe rất dài nhưng lại là con dao hai lưỡi. Chính vì dài nên doanh nghiệp trì hoãn. Chúng tôi từng xử lý một khoản nộp thừa nằm im gần bảy năm: đến lúc làm hồ sơ thì kế toán cũ đã nghỉ, giấy nộp tiền bản gốc không tìm được, ngân hàng đã đổi hệ thống lưu trữ. Hồ sơ vẫn làm được nhưng mất thêm gần hai tháng chỉ để dựng lại chứng từ. Và suốt bảy năm đó, khoản tiền nằm trong ngân sách không sinh một đồng lãi nào cho doanh nghiệp.
Sáu sai lầm khiến hồ sơ hoàn tiền nộp thừa bị treo
| Sai lầm | Hậu quả | Cách làm đúng |
|---|---|---|
| 1. Dùng mẫu của nhánh thuế nội địa cho hồ sơ hải quan | Mẫu 01/HT và các biểu mẫu hoàn thuế nội địa không phải mẫu của cơ quan hải quan. Hồ sơ bị thông báo không tiếp nhận theo Mẫu số 3 Phụ lục II, mất trọn thời gian chờ | Dùng Mẫu số 2 Phụ lục II Thông tư 86/2026/TT-BTC cho luồng điện tử, Mẫu số 04 Phụ lục I khi Hệ thống gặp sự cố. Hai nhánh thuế nội địa và hải quan có bộ mẫu riêng, không dùng chéo |
| 2. Nộp hồ sơ ở đơn vị hải quan nơi mở tờ khai mới | Sai thẩm quyền, hồ sơ bị trả về, phải nộp lại từ đầu ở đúng nơi. Đây là sai lầm phổ biến nhất với doanh nghiệp nhập ở nhiều cửa khẩu | Điểm c.1 khoản 3 Điều 7: cơ quan hải quan nơi phát sinh số nộp thừa tiếp nhận và xử lý. Khoản 4 Điều 7: Thủ trưởng cơ quan hải quan nơi phát sinh ban hành quyết định hoàn |
| 3. Không giữ giấy nộp tiền lần thứ hai | Không chứng minh được nộp trùng. Bị yêu cầu bổ sung theo Mẫu số 7 Phụ lục II, đồng hồ 05 ngày làm việc dừng lại, mất thêm thời gian xin ngân hàng cấp lại | Lưu cả hai giấy nộp tiền ngay khi phát hiện nộp trùng. Nếu mất, xin ngân hàng cấp lại trước khi nộp hồ sơ, không phải sau khi bị yêu cầu bổ sung |
| 4. Quên kê khai điều chỉnh thuế giá trị gia tăng với cơ quan thuế | Bị thu hồi số đã khấu trừ kèm tiền chậm nộp. Với ví dụ trong bài là 275.000.000 đ cộng tiền chậm nộp — ăn mòn hơn nửa lợi ích của việc hoàn thuế | Điểm a khoản 2 Điều 7: đã kê khai khấu trừ thì phải kê khai điều chỉnh với cơ quan thuế quản lý. Làm song song với hồ sơ hải quan, không chờ có quyết định hoàn |
| 5. Nộp hồ sơ thiếu để “giữ chỗ” cho nhanh | Đồng hồ 05 ngày làm việc không chạy vì chưa nhận đủ hồ sơ. Thêm rủi ro quá 05 ngày làm việc không bổ sung kịp, hải quan thông báo theo Mẫu số 02 Phụ lục I hoặc Mẫu số 4 Phụ lục II | Chuẩn bị đủ và dư rồi mới nộp. Thời hạn giải quyết không bao gồm thời gian doanh nghiệp giải trình, bổ sung — nộp sớm mà thiếu không nhanh hơn nộp muộn mà đủ |
| 6. Để khoản nộp thừa quá 10 năm | Mất quyền hoàn trả theo điểm b khoản 4 Điều 15 Luật 108/2025/QH15. Trước cả mốc đó, chứng từ đã khó dựng lại và tiền không sinh lãi suốt nhiều năm | Đưa việc rà soát nghĩa vụ thuế xuất nhập khẩu vào quy trình khóa sổ cuối năm. Phát hiện khoản nào thì làm hồ sơ ngay trong quý đó |
Sai lầm số 1 đáng nói thêm. Rất nhiều kế toán từng làm hồ sơ hoàn thuế nội địa nên quen tay lấy bộ mẫu đó ra dùng. Hai nhánh này chạy trên hai hệ thống văn bản khác nhau: nhánh nội địa đi theo chuỗi Thông tư 156/2013 → Thông tư 80/2021 → Thông tư 89/2026, còn nhánh hải quan đi theo Thông tư 86/2026/TT-BTC. Lấy mẫu của nhánh này dùng cho nhánh kia là hỏng ngay từ khâu tiếp nhận.
OZ Việt Nam làm gì trong một hồ sơ hoàn tiền nộp thừa
Với 13 năm làm dịch vụ ủy thác xuất nhập khẩu và xử lý hơn 500 container mỗi tháng cho hơn 2.000 doanh nghiệp, chúng tôi gặp tình huống nộp thừa thường xuyên hơn phần lớn doanh nghiệp gặp trong cả đời hoạt động. Khi nhận một hồ sơ, đây là việc cụ thể chúng tôi làm:
- Tra tình trạng nợ thuế trước tiên — để biết doanh nghiệp thuộc khoản 1 hay khoản 2 Điều 8, vì hai luồng có kết quả hoàn toàn khác nhau. Nếu còn nợ nhỏ, khuyên khách nộp dứt điểm trước khi nộp hồ sơ hoàn
- Dựng lại bảng đối chiếu tách theo từng sắc thuế và tiểu mục ngân sách, đúng định dạng mà bộ phận thuế xuất nhập khẩu cần để duyệt nhanh, không để cán bộ phải tự bóc tách
- Xin cấp lại chứng từ đã mất: làm việc với ngân hàng để có lại giấy nộp tiền và sao kê có xác nhận, kể cả giao dịch từ nhiều năm trước
- Soạn công văn theo đúng Mẫu số 2 Phụ lục II hoặc Mẫu số 04 Phụ lục I, ghi đủ hình thức thực hiện là hoàn trả bằng tiền, số tài khoản, tên chủ tài khoản khớp đăng ký kinh doanh
- Xác định đúng đơn vị hải quan nơi phát sinh và nộp hồ sơ đúng nơi — với doanh nghiệp nhập ở nhiều cửa khẩu, đây là chỗ hay nhầm nhất
- Theo dõi hồ sơ trên Hệ thống xử lý dữ liệu điện tử hải quan, canh mốc 03 ngày làm việc phản hồi và mốc 05 ngày làm việc bổ sung để không bị lỡ thông báo
- Xử lý nhánh thuế giá trị gia tăng song song: kiểm tra doanh nghiệp đã kê khai khấu trừ chưa, hướng dẫn kê khai điều chỉnh để hai nhánh khớp nhau khi cơ quan thuế đối chiếu quyết định hoàn
- Kiểm tra lại quyết định hoàn ngay khi nhận: đối chiếu số tiền và thông tin tài khoản, tránh rủi ro bị thu hồi hoàn kèm tiền chậm nộp theo khoản 6 Điều 7
Ngoài hồ sơ thuế, chúng tôi làm trọn gói phần vận hành cho lô hàng: từ thủ tục nhập khẩu hàng Trung Quốc, quy trình làm thủ tục hải quan nhập khẩu cho tới thông quan và giao hàng tận kho. Phòng bệnh vẫn hơn: quy trình nộp thuế chuẩn ngay từ đầu thì không phát sinh hồ sơ nộp thừa.
Gửi giấy nộp tiền, nhận lại đánh giá hồ sơ trong 24 giờ
Bạn chỉ cần gửi cho OZ: các giấy nộp tiền vào ngân sách nhà nước, tờ khai hải quan liên quan, và mã số thuế doanh nghiệp. Chúng tôi rà soát và trả lời trong 24 giờ: số nộp thừa thực tế là bao nhiêu, doanh nghiệp có đang nợ thuế chặn hồ sơ không, còn thiếu chứng từ gì, và nhánh thuế giá trị gia tăng có phải điều chỉnh không. Miễn phí bước rà soát này.
Hotline: 0972.433.318 |
[email protected] |
Form báo giá
Câu hỏi thường gặp
Thủ tục hoàn thuế nhập khẩu nộp thừa nộp ở đâu?
Nộp tại cơ quan hải quan nơi phát sinh số tiền nộp thừa, theo điểm c.1 khoản 3 Điều 7 Thông tư 86/2026/TT-BTC. Đây cũng là nơi có thẩm quyền ban hành quyết định hoàn: khoản 4 Điều 7 quy định Thủ trưởng cơ quan hải quan nơi phát sinh số tiền nộp thừa ban hành quyết định. Không nộp ở đơn vị nơi bạn đang mở tờ khai mới.
Bao lâu thì tiền về tài khoản doanh nghiệp?
Không có mốc luật định cho ngày tiền về tài khoản, và chúng tôi không hứa con số đó. Quy định chỉ ràng buộc hai mốc: 03 ngày làm việc để hải quan phản hồi tiếp nhận, và 05 ngày làm việc để ra quyết định hoàn kể từ ngày nhận đủ hồ sơ. Sau đó cơ quan hải quan lập Lệnh hoàn trả gửi Kho bạc Nhà nước — Điều 8 Thông tư 86/2026/TT-BTC không nêu mốc riêng cho khâu Kho bạc chuyển tiền.
Doanh nghiệp đang nợ thuế thì có được hoàn tiền nộp thừa không?
Khoản 2 Điều 15 Luật Quản lý thuế số 108/2025/QH15 nêu rõ: được hoàn trả số nộp thừa khi người nộp thuế không còn tiền thuế nợ. Còn nợ thì cơ quan hải quan lập Lệnh hoàn trả kiêm bù trừ để nộp ngân sách thay doanh nghiệp trước, phần dư mới hoàn ra. Việc này diễn ra cả khi bạn không đề nghị: khoản 2 Điều 8 Thông tư 86/2026/TT-BTC quy định hải quan phát hiện doanh nghiệp còn nghĩa vụ phải nộp thì vẫn thực hiện và thông báo theo Mẫu số 09 Phụ lục I.
Hồ sơ nộp thừa lần đầu có bị kiểm tra trước hoàn thuế không?
Không. Khoản 2 Điều 30 Nghị định 252/2026/NĐ-CP liệt kê 9 trường hợp phải kiểm tra trước hoàn thuế, trong đó có hồ sơ hoàn thuế lần đầu, nhưng ghi chú cuối khoản này loại trừ rõ: quy định đó không áp dụng đối với trường hợp xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa của hàng hóa xuất khẩu, nhập khẩu. Đây là lợi thế thật so với hồ sơ hoàn thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu.
Nộp nhầm tiền vào tờ khai khác thì có được xử lý như nộp thừa không?
Có. Điểm a khoản 1 Điều 7 Thông tư 86/2026/TT-BTC nêu cả hai chữ “nộp nhầm, nộp thừa”. Trường hợp gõ sai số tờ khai trên giấy nộp tiền khiến tiền vào nhầm nghĩa vụ vẫn thuộc phạm vi điều này. Lưu ý hậu quả kép: bạn dư tiền ở một tờ khai và bị coi là nợ ở tờ khai kia, mà khoản nợ đó phát sinh tiền chậm nộp và chặn luôn việc hoàn trả.
Tiền đặt cọc hàng kinh doanh tạm nhập, tái xuất lấy lại thế nào?
Theo điểm b khoản 1 Điều 7 Thông tư 86/2026/TT-BTC, số tiền đặt cọc của hàng hóa kinh doanh tạm nhập, tái xuất được xử lý như tiền thuế nộp thừa theo chính Điều 7. Nghĩa là cùng bộ hồ sơ, cùng Mẫu số 2 Phụ lục II, cùng mốc 03 và 05 ngày làm việc, cùng nộp tại cơ quan hải quan nơi phát sinh. Nhiều doanh nghiệp tái xuất xong rồi quên khoản này.
Khiếu nại thắng, số thuế đúng thấp hơn số đã nộp thì tiền tự về hay phải làm hồ sơ?
Phải làm hồ sơ. Điểm c khoản 1 Điều 7 Thông tư 86/2026/TT-BTC quy định trường hợp số tiền đã nộp lớn hơn số được xác định theo quyết định giải quyết khiếu nại, quyết định ấn định thuế hoặc quyết định xử phạt, hoặc bản án, quyết định của Tòa án có hiệu lực thì cũng xử lý theo Điều này. Các văn bản đó xác định số đúng, chúng không phải lệnh chuyển tiền. Nhớ đính kèm bản sao văn bản làm căn cứ vào hồ sơ.
Đã kê khai khấu trừ thuế giá trị gia tăng của cả hai giấy nộp tiền thì phải làm gì?
Phải kê khai điều chỉnh với cơ quan thuế quản lý, theo điểm a khoản 2 Điều 7 Thông tư 86/2026/TT-BTC. Cơ quan hải quan sẽ gửi quyết định hoàn sang cơ quan thuế để đối chiếu và thu hồi số đã khấu trừ hoặc đã hoàn. Với ví dụ trong bài, bỏ qua bước này thì doanh nghiệp bị thu hồi 275.000.000 đ kèm tiền chậm nộp — ăn mòn hơn nửa số tiền vừa lấy về. Nên làm song song, đừng chờ có quyết định hoàn.
Khoản nộp thừa từ năm 2019 giờ còn đòi được không?
Còn, nếu chưa quá 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước. Điểm b khoản 4 Điều 15 Luật Quản lý thuế số 108/2025/QH15 chỉ loại trừ các khoản quá 10 năm mà người nộp thuế không bù trừ và không đề nghị hoàn. Khó khăn thực tế nằm ở chứng từ: giấy nộp tiền và sao kê của giao dịch nhiều năm trước thường mất thời gian xin cấp lại. Hãy bắt đầu từ ngân hàng trước khi soạn công văn.
Hệ thống điện tử hải quan gặp sự cố thì nộp hồ sơ kiểu gì?
Điểm b khoản 3 Điều 7 Thông tư 86/2026/TT-BTC quy định ba mức. Bình thường: khai chỉ tiêu thông tin và gửi qua Hệ thống xử lý dữ liệu điện tử hải quan. Chưa khai báo được trên Hệ thống: nộp bản chụp được ký số các chứng từ, tài liệu liên quan. Hệ thống gặp sự cố: nộp hồ sơ giấy, dùng Mẫu số 04 Phụ lục I thay cho Mẫu số 2 Phụ lục II. Khi đó quyết định hoàn cũng ban hành theo Mẫu số 07 Phụ lục I.
Nếu hải quan hoàn nhiều hơn số đúng thì sao?
Doanh nghiệp phải nộp lại phần được hoàn thừa kèm tiền chậm nộp, theo khoản 6 Điều 7 Thông tư 86/2026/TT-BTC, dẫn chiếu Điều 16 Luật Quản lý thuế số 108/2025/QH15 và Điều 26 Nghị định 252/2026/NĐ-CP. Quyết định thu hồi hoàn ban hành theo Mẫu số 08 Phụ lục I. Khoản 6 cũng nêu: nếu người nộp thuế tự phát hiện thì thông báo cho cơ quan hải quan để thực hiện thu hồi hoàn. Chủ động báo luôn tốt hơn bị phát hiện sau.
Tóm lại
Thủ tục hoàn thuế nhập khẩu nộp thừa theo hướng lấy tiền về tài khoản không phức tạp về mặt trình tự, nhưng nhạy cảm về mặt căn cứ và chứng từ. Từ 01/7/2026, mọi hồ sơ nộp mới chạy theo Điều 15 Luật Quản lý thuế số 108/2025/QH15 và Điều 7, Điều 8 Thông tư 86/2026/TT-BTC. Bất kỳ mẫu công văn nào còn dẫn Thông tư 06/2021/TT-BTC, Điều 131 hay Điều 132 Thông tư 38/2015/TT-BTC đều phải bỏ.
Bốn việc quyết định thành bại. Một, kiểm tra tình trạng nợ thuế trước, vì khoản 2 Điều 15 chỉ cho hoàn trả khi không còn tiền thuế nợ. Hai, nộp đúng nơi phát sinh số nộp thừa, không nộp ở nơi mở tờ khai mới. Ba, nộp đủ ngay lần đầu — đặc biệt là giấy nộp tiền của cả hai lần và bảng đối chiếu tách theo từng sắc thuế — vì hồ sơ thiếu làm đồng hồ 05 ngày làm việc dừng lại. Bốn, xử lý nhánh thuế giá trị gia tăng song song, nếu không thì phần lấy được ở một bên sẽ bị thu lại ở bên kia.
Điểm sáng của loại hồ sơ này: nó không thuộc diện kiểm tra trước hoàn thuế, kể cả khi là lần đầu. Bạn không có lý do gì để trì hoãn. Còn điều chúng tôi không giấu: mốc 05 ngày làm việc là thời hạn ra quyết định hoàn, không phải ngày tiền vào tài khoản — khâu Kho bạc Nhà nước là bước riêng, không có mốc luật định. Chúng tôi không hứa hồ sơ nào cũng được duyệt và không hứa ngày tiền về. Chúng tôi chỉ đảm bảo bạn nộp đúng nơi, đúng mẫu, đủ chứng từ ngay từ lần đầu — đó là phần bạn kiểm soát được.


